公認会計士は、企業が作成する財務諸表を第三者の立場から検証する監査を独占的に行える国家資格である。試験は金融庁の公認会計士・監査審査会が実施し、受験資格に制限はないが、短答式・論文式の二段階選抜と合格後の実務経験・修了考査を経てようやく登録に至るため、取得までの道のりは長い。この記事では、仕事内容の全体像、試験制度の仕組み、税理士やUSCPAとの違い、学習を進めるうえでの実践的なポイントを整理する。
公認会計士とはどんな資格か
会計・監査に関わる仕事に興味があっても、公認会計士がどこまでの業務を担うのか、税理士とどう違うのかを正確に説明できる人は多くない。ここではまず制度の根拠となる法律と、資格の位置づけを押さえておく。
公認会計士は公認会計士法に基づく国家資格で、企業や組合などが作成する財務諸表が会計基準に沿って適正に作られているかを検証する監査業務を独占的に担う。上場企業には金融商品取引法に基づく監査が、一定規模以上の会社には会社法に基づく監査が義務づけられており、その監査を実施できるのは公認会計士および監査法人に限られる。監査という第三者チェックの仕組みが機能することで、投資家や取引先は企業の開示情報を信頼して意思決定できる。
公認会計士の特徴を分解する
独占業務としての監査
監査業務は、決算書の数字を帳簿や証憑と突き合わせ、会計処理が適正かどうかを検証する仕事である。監査法人に所属し、複数のクライアント企業を担当しながらチームで監査を進める働き方が一般的である。
監査以外の業務領域
近年は監査だけでなく、M&Aに伴うデューデリジェンス、企業再生支援、内部統制の整備、IPO(株式上場)準備支援など、コンサルティング領域での需要も大きい。事業会社のCFOや経理財務部門の責任者として招かれるケースも増えている。
試験制度の二段階構成
公認会計士試験は短答式試験と論文式試験の二段階で構成される。短答式試験はマークシート方式で財務会計論・管理会計論・監査論・企業法の4科目、年2回(12月・5月)実施される。短答式に合格すると、論文式試験に進める。論文式試験は年1回8月に実施され、会計学・監査論・租税法・企業法の必修科目に加え、経営学・経済学・民法・統計学から1科目を選択する。
合格後の登録プロセス
論文式試験に合格しても、それだけでは公認会計士を名乗れない。3年以上の実務補助等の期間、一般財団法人会計教育研修機構が実施する実務補習の受講、日本公認会計士協会による修了考査への合格を経て、内閣総理大臣の確認を受けたうえで公認会計士名簿に登録し、協会に入会する必要がある。試験合格から登録までを含めて「公認会計士になる」プロセスと捉えておく必要がある。
難易度の目安
公認会計士試験は、司法試験や医師国家試験と並んで難関資格の一つに数えられることが多い。合格までに必要な学習時間は数千時間規模とされることが一般的だが、公的機関が統一的な基準を公表しているわけではなく、合格率も年度や実施回によって変動する。直近の令和7年試験では、出願者22,056人に対して最終合格者は1,636人で、審査会が公表する最終合格率は7.4%だった。数字の中身は次の節で分解する。
令和7年試験の結果と令和8年の日程
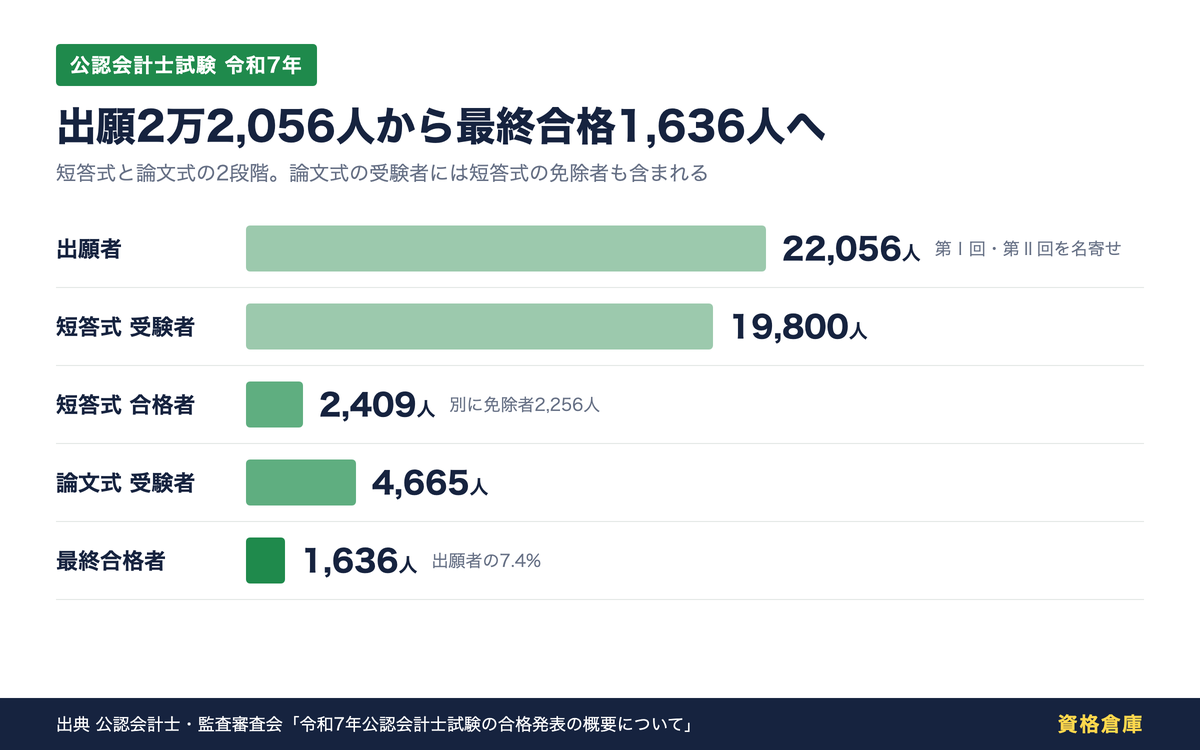
公認会計士・監査審査会は、合格発表のたびに受験者数や合格基準を公表している。「最終合格率7.4%」という数字だけを見ると極端に狭き門に見えるが、どの段階で何人が残るのかを分けて見ると、難しさの性質が分かりやすくなる。
令和7年・令和6年試験の結果
| 区分 | 令和7年試験 | 令和6年試験 |
|---|---|---|
| 出願者数(第Ⅰ回・第Ⅱ回を名寄せ) | 22,056人 | 21,573人 |
| 短答式試験受験者数 | 19,800人 | 19,564人 |
| 短答式試験合格者数 | 2,409人 | 2,345人 |
| 短答式試験免除者数 | 2,256人 | 2,009人 |
| 論文式試験受験者数 | 4,665人 | 4,354人 |
| 論文式試験合格者数(最終合格者数) | 1,636人 | 1,603人 |
| 最終合格率(合格者数÷出願者数) | 7.4% | 7.4% |
最終合格率7.4%は、論文式の合格者数を出願者数で割った値である。短答式の受験者に対する合格者の割合を当サイトで計算すると令和7年は約12.2%、論文式の受験者に対する合格者の割合は約35.1%になる。最初の関門である短答式で大きく絞られ、論文式に進んだ人のおよそ3人に1人が最終合格する構造だと読める。
令和7年の論文式は、得点比率52.2%以上が合格ラインだった(1科目でも得点比率40%未満があれば不合格)。合格者の平均年齢は24.6歳で、最高54歳・最低16歳。出願時の職業は「学生」と「専修学校・各種学校受講生」が999人で全体の61.1%を占め、「会社員」は89人(5.4%)だった。働きながらの合格者が少数派であることは、学習時間の確保がどれだけ重いかを示している。
令和8年試験の短答式の結果
| 区分 | 第Ⅰ回(令和7年12月14日実施) | 第Ⅱ回(令和8年5月24日実施) |
|---|---|---|
| 出願者数 | 16,181人 | 17,594人 |
| 答案提出者数 | 12,533人 | 11,102人 |
| 合格者数 | 1,525人 | 995人 |
| 合格基準 | 総点数の75%以上 | 総点数の70%以上 |
| 総合平均得点比率 | 49.6% | 44.3% |
| 答案提出者に対する合格者の割合(当サイト計算) | 約12.2% | 約9.0% |
同じ年の短答式でも、合格ラインは第Ⅰ回が75%、第Ⅱ回が70%と回によって違う。第Ⅱ回は平均得点比率が44.3%と低く(財務会計論は39.6%)、問題の難しさに応じて基準が調整されたとみられる。「何点取れば受かる」と決め打ちせず、どちらの回でも7割台後半を狙える実力をつけておくのが安全である。
令和8年・令和9年試験の主な日程
| 試験 | 試験期日 | 合格発表(予定) |
|---|---|---|
| 令和8年 論文式 | 令和8年8月21日(金)〜23日(日) | 令和8年11月20日(金) |
| 令和9年 第Ⅰ回短答式 | 令和8年12月13日(日) | 令和9年1月22日(金) |
| 令和9年 第Ⅱ回短答式 | 令和9年5月23日(日) | 令和9年6月18日(金) |
| 令和9年 論文式 | 令和9年8月20日(金)〜22日(日) | 令和9年11月19日(金) |
令和9年第Ⅰ回短答式のインターネット出願は令和8年8月28日から9月17日までで、すでに締め切られている。これから受験を考える人は、令和8年12月下旬頃に案内が出る予定の第Ⅱ回短答式(令和9年5月実施)が次の入口になる。日程は変更されることがあるため、出願前に審査会の「試験実施情報」ページで最新の告知を確認してほしい。
試験科目の分類と実施形式
短答式試験と論文式試験では、出題科目と実施頻度、免除の仕組みが異なる。全体像を比較表で整理する。
| 短答式試験 | 論文式試験 | |
|---|---|---|
| 実施頻度 | 年2回(12月・5月) | 年1回(8月) |
| 出題形式 | マークシート方式 | 記述式 |
| 必修科目 | 財務会計論・管理会計論・監査論・企業法 | 会計学・監査論・租税法・企業法 |
| 選択科目 | なし | 経営学・経済学・民法・統計学から1科目 |
| 合格の有効期間 | 合格発表から2年間免除 | 科目ごとに2年間免除 |
免除制度にはこのほか、税理士資格や司法修習生資格など特定の資格を持つ人が対象となる「資格取得による免除」もあり、こちらは通年で申請を受け付けている。
監査法人の規模による違い
就職先となる監査法人も一様ではない。上場企業の監査を数多く手がける大手監査法人(いわゆるBig4系列)は、業種や規模の異なるクライアントを担当しながら組織的に監査を進める体制が整っている。一方で中小規模の監査法人や会計事務所は、中堅・中小企業の監査や税務支援など、より幅広い業務に携わる機会が多い傾向がある。どちらを選ぶかによって、経験できる業務の幅や働き方が変わってくる。
税理士・USCPAとの違い
会計に関わる資格は複数あり、どれも似たように見えるが、扱える業務や取得ルートは大きく異なる。
| 資格 | 独占業務 | 受験資格 | 活動範囲 |
|---|---|---|---|
| 公認会計士 | 財務諸表監査 | 制限なし | 日本国内(税理士登録も可能) |
| 税理士 | 税務代理・税務書類作成・税務相談 | 学識・資格・職歴等の要件あり | 日本国内 |
| USCPA(米国公認会計士) | 米国各州の会計・監査業務 | 学位要件・会計/ビジネス単位要件(州により異なる) | 取得州またはMRA参加国 |
公認会計士は監査業務を独占できる点が最大の特徴であり、税務相談や申告書作成を専門とする税理士とは業務の中心が異なる。ただし公認会計士は税理士登録も可能なため、両方の業務に携わる道を選ぶ人もいる。USCPAは米国の資格であるため、日本国内で監査業務を行う独占的な権限はなく、ライセンスを取得した州やMRA(国際相互承認協定)参加国での活動が前提になる点が公認会計士との大きな違いである。
学習を進めるうえでのコツ
公認会計士試験は出題範囲が広く、学習期間も長期にわたるため、闇雲に手を広げるより優先順位を決めて取り組む方が結果につながりやすい。
- 財務会計論は配点が大きいため、早い段階から計算力を安定させておく
- 短答式に合格したら2年間の免除期間を意識し、論文式対策に学習時間を集中させる
- 選択科目は得意分野で選ぶと、他の必修科目に時間を割きやすくなる
- 実務補習や修了考査まで見据え、監査法人でのインターンや説明会で仕事内容を早めに確認する
よくある質問
公認会計士試験に学歴や年齢の制限はありますか
ない。年齢、学歴、国籍を問わず誰でも受験できる資格である。
働きながらでも合格を目指せますか
科目合格制があるため、複数年に分けて学習を進めることは可能である。ただし出題範囲が広く、まとまった学習時間の確保が前提になりやすい。
短答式試験に合格すれば公認会計士を名乗れますか
名乗れない。短答式・論文式の両方に合格したうえで、実務補習と修了考査を経て登録する必要がある。
合格率はどれくらいですか
令和7年試験の最終合格率(論文式合格者÷出願者)は7.4%で、令和6年も7.4%だった。段階別に見ると、短答式は受験者の約12%が合格し、論文式は受験者の約35%が合格している(当サイトの計算)。短答式の合格ラインは回ごとに変わり、令和8年は第Ⅰ回が75%、第Ⅱ回が70%だった。
税理士とどちらを目指すべきか迷っています
監査業務に関わりたいか、税務の専門家として企業や個人を支援したいかで選ぶ軸が変わる。公認会計士は税理士登録も可能なため、将来的に両方の業務を視野に入れる選択肢もある。
独学でも合格できますか
不可能ではないが、出題範囲の広さと専門性の高さから、多くの受験者は予備校や通信講座を利用して学習計画を管理している。
公認会計士になった後のキャリアパスは監査法人だけですか
監査法人にとどまらず、コンサルティングファーム、事業会社のCFOや経理財務部門、独立開業など活躍の場は多岐にわたる。
受験にあたって予備校は必須ですか
必須ではないが、出題範囲の網羅性や答案作成の型を短期間で身につけられる点から、多くの合格者が予備校や通信講座を併用している。独学で挑む場合は、市販テキストと過去問だけでなく、最新の法改正情報を自力で追う必要がある点に注意したい。
実務経験はどのタイミングで積めばよいですか
論文式試験の合格前でも、監査法人などで補助的な業務に従事すれば実務経験としてカウントされる場合がある。在学中や受験期間中に監査法人でのアルバイトやインターンを経験しておくと、登録までの期間を短縮しやすい。
まとめ
公認会計士は、財務諸表監査を独占的に行える専門性の高い国家資格であり、短答式・論文式という二段階の試験に加え、実務経験や修了考査までを含めた長期的なプロセスを経て登録に至る。税理士やUSCPAといった隣接資格とは独占業務や活動範囲が異なるため、自分がどの業務に関わりたいかを踏まえて学習計画を立てることが、遠回りをしないための近道になる。
この記事の試験情報は、金融庁・公認会計士・監査審査会の「公認会計士試験に関するQ&A」と「令和8年公認会計士試験」の案内、金融庁の「公認会計士の資格取得に関するQ&A」を2026年9月26日に確認して整理しました。受験資格に制限がないこと、論文式の選択科目(経営学・経済学・民法・統計学から1科目)、短答式合格と論文式一部科目合格の2年間の免除、実務経験(業務補助等)が3年以上必要なこと、実務補習の実施主体が会計教育研修機構とされていることは、公式の案内と一致していました。2026年10月4日に、公認会計士・監査審査会の「令和7年公認会計士試験の合格発表の概要について」、令和8年第Ⅰ回・第Ⅱ回短答式試験の「試験結果の概要」、「試験実施情報(お知らせ・スケジュール)」(令和8年9月18日更新)を確認し、試験結果と日程の節を加えました。段階別の合格割合は公表された人数から当サイトが計算した値で、審査会の公表値ではありません。受験前に必ず公式サイトで最新情報をご確認ください。
会計・税務の分野では、税理士が隣接する国家資格になる。公認会計士が監査を独占業務とするのに対し、税理士は税務代理・税務書類の作成・税務相談を扱う。経営の助言まで広げるなら中小企業診断士という選択肢もある。土台となる会計知識は簿記2級から積み上げるのが一般的である。